

最近写了 2 篇关于众安银行和平安数字银行如何薅羊毛的教程,有群友问我:柳儿,明明内地银行卡已经非常方便了,为什么大家还要专门跑一趟香港,只为了办理一张港卡?
以前我也觉得,港卡是很遥远的事。直到后来每次出金都战战兢兢,直到后来看着港股打新群友接连赚钱,直到后来自己也想开始定投美股,才慢慢明白:当一个人的投资、资产和生活开始连接更大的世界,港卡已经成了一座绕不开的桥梁,帮我们链接更大的世界,链接更多的选择。
尤其对于 Web3 用户、投资用户和跨境用户来说,一张香港银行卡背后的价值,远远超过银行卡本身。
一、港卡最大的价值:让自己的财富拥有第二种选择
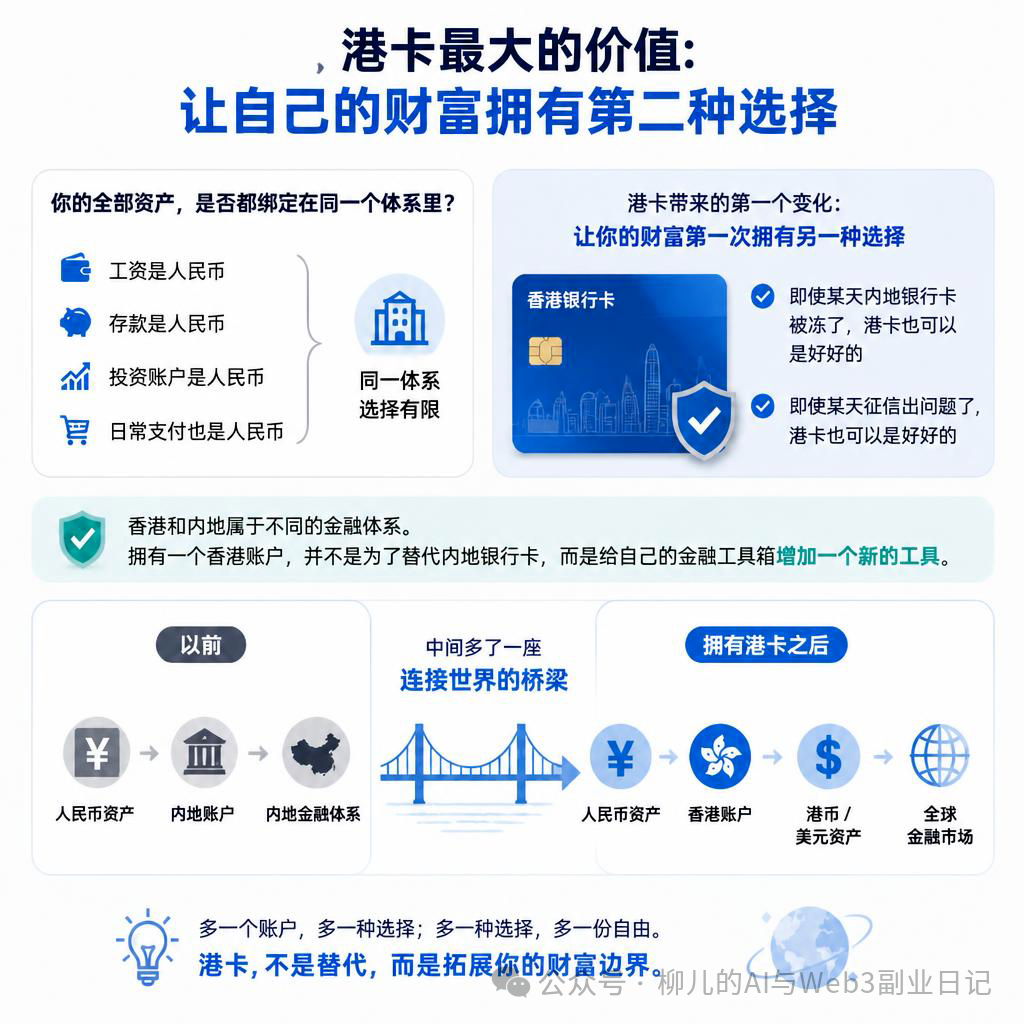
很多人在办理香港银行卡之前,从来没有认真想过一个问题:我的全部资产,是不是都绑定在同一个体系里?
工资是人民币;存款是人民币;投资账户是人民币;日常支付也是人民币。
过去我们习惯这样的生活方式,因为它足够方便。
但是,当你开始接触 Web3、港股美股、海外互联网服务和全球投资机会,你会慢慢发现:如果所有资产都只有一种货币、一套金融体系、一种路径,那么自己的选择也会相对有限。
香港银行卡带来的第一个变化,就是让你的财富第一次拥有另一种选择。即使某天内地银行卡被冻了,港卡也可以是好好的;即使某天征信出问题了,港卡也可以是好好的。
香港和内地属于不同的金融体系。拥有一个香港账户,并不是为了替代内地银行卡,而是给自己的金融工具箱增加一个新的工具。
以前:人民币资产 → 内地账户 → 内地金融体系。拥有港卡之后:人民币资产 → 香港账户 → 港币 / 美元资产 → 全球金融市场。中间多了一座连接世界的桥梁。
二、对于 Web3 用户来说,港卡解决的是”出金”的现实问题
很多 Web3 圈友都有类似经历:参与项目、获得空投、投资数字资产,真正盈利之后,最关心的问题变成——如何出金、如何安全合规地拿到自己的钱?
香港作为国际金融中心,拥有成熟的金融基础设施。部分用户会选择香港银行卡,作为资金使用工具、日常消费工具和连接现实金融体系的桥梁。
当然,任何金融活动都需要符合当地法律法规和银行合规要求。港卡的价值,并不是帮助用户绕开什么规则,而是让资金流转拥有更多合规选择。
三、港卡让普通人更容易接触全球投资机会
很多人开香港银行卡,是因为投资需求,比如港股、美股、ETF 和全球资产配置。
过去,很多人觉得全球投资离普通人很远。但现在,香港券商和海外投资工具越来越普及,港卡 + 券商账户,成为很多投资者连接全球市场的重要组合。
四、港股打新,也是很多人办理港卡的重要原因
除了长期投资,香港市场还有一个很多人关注的机会:港股打新。
很多投资者开通香港账户,就是为了开通券商、参与港股新股申购。最近两年港股打新的财富效应相当不错,让普通人带来了一个很好的赚钱机会。
五、港卡让跨境生活更加方便
现在越来越多人的生活已经全球化,比如出国旅游、海外购物、使用海外软件服务。很多工具——ChatGPT Plus、海外 AI 软件、国际订阅服务——都涉及境外支付。香港银行卡可以提供更多支付选择。
同时,部分香港银行卡也支持绑定微信、支付宝、WeChat Pay HK、Alipay HK,让跨境消费更加简单。
六、数字银行,让普通人也能低门槛拥有第一张港卡
过去办理香港银行卡,很多人觉得必须去香港、必须排队、流程复杂。但现在数字银行的发展,大大降低了门槛。
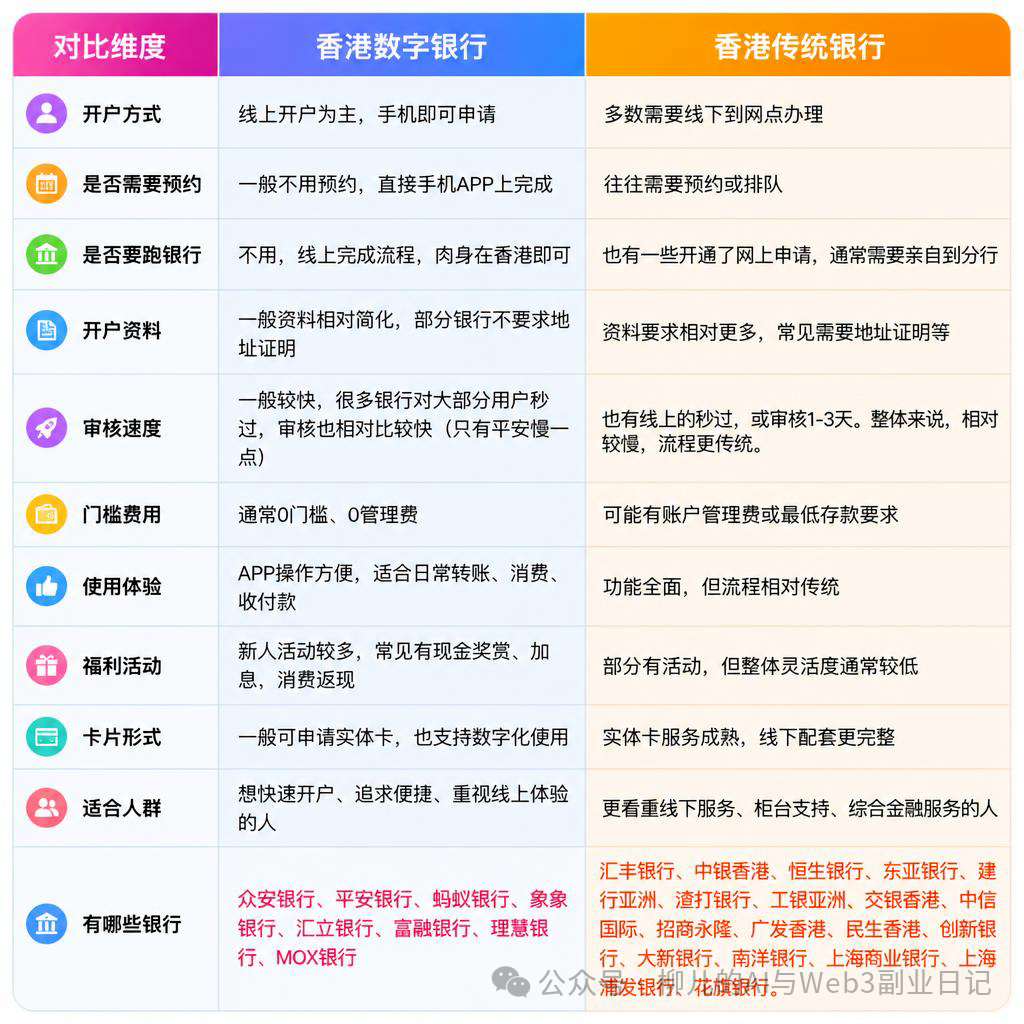
注:一般我们去香港,至少会办2-3张港卡,其中1-2张数字银行的港卡,1-2张传统银行的港卡。
七、不同需求,选择不同港卡
- 可以薅羊毛的港卡:众安银行(可薅 500+ 港币)、平安数字银行(可薅 700+ 港币)、澳门蚂蚁。
- 线上就能开户、不用去线下排队的港卡:5 大数字银行(众安银行、平安数字银行、香港蚂蚁、象象银行、汇立银行)+ 6 大传统银行(香港汇丰、中银香港、恒生银行、中信国际、建行亚洲、渣打银行)。
- 线上开户速度快、容易秒下的港卡:众安银行、蚂蚁银行、恒生银行、汇丰银行、汇立银行(需邀请码)。
- 线上申请需要审核、但通过率很高的港卡:象象银行、建行亚洲、中信国际。
- 线上申请通过率很低的港卡:中银香港(来自我们港卡免费协助群的统计,感觉只有 10% 以下的通过)、平安数字银行(同样来自我们港卡免费协助群的统计,感觉只有 50% 左右的通过)。
- 最近无法申请的港卡:理慧(对内地用户关闭)、富融(要求指定企业邮箱验证)、MOX(要求香港身份)。
- 出金常用、加密货币比较友好的港卡:众安、象象、香港蚂蚁、澳门蚂蚁、汇丰、中银香港、渣打银行。
- 同名互转 0 手续费的港卡:中银香港与内地中行(永久免费)、工银亚洲与大湾区工行(推广期免费,注意是大湾区工行,其他地区工行不免费);中信国际与内地中信银行(推广期或满足一定条件免费);香港汇丰与内地汇丰(卓越理财账户免费,普通账户不免);恒生香港与恒生中国(优越理财免费,普通账户不免)。
- 需要存款的港卡:汇丰银行对 1 万港元以下账户收取 100 港元 / 月的管理费(从 2026 年 1 月 1 日起),招商永隆银行对 1 万港元以下账户收取 100 港元 / 月的管理费。
- 容易被关户的港卡:汇丰银行、汇立银行。
- 可以线下 ATM 取款的港卡:工银亚洲。
- 理财利率比较高的港卡:平安数字银行(16% 一个月)、众安银行(19.9% 七天)。
- 汇率比较占优势的港卡:汇立 — 象象 — 众安 — 蚂蚁 — 其他传统银行。
- 不用肉身去香港、可以见证开户的港卡(一般有50万港币的门槛):渣打银行、汇丰银行、东亚银行、华侨银行等。
八、总结一下
越来越多人办理香港银行卡,并不是因为内地银行卡不够好。恰恰相反:内地支付体系已经非常成熟。
但是,当一个人开始接触 Web3、投资全球市场、使用海外工具、探索更多机会,他会发现:拥有一个香港账户,就像给自己增加了一把新的钥匙。
它打开的,不只是一个银行账户,而是一种更多选择、更大视野、更丰富人生可能。
过去,全球金融工具似乎属于少数人。但今天,普通人也可以通过一张香港银行卡,慢慢连接更大的世界。
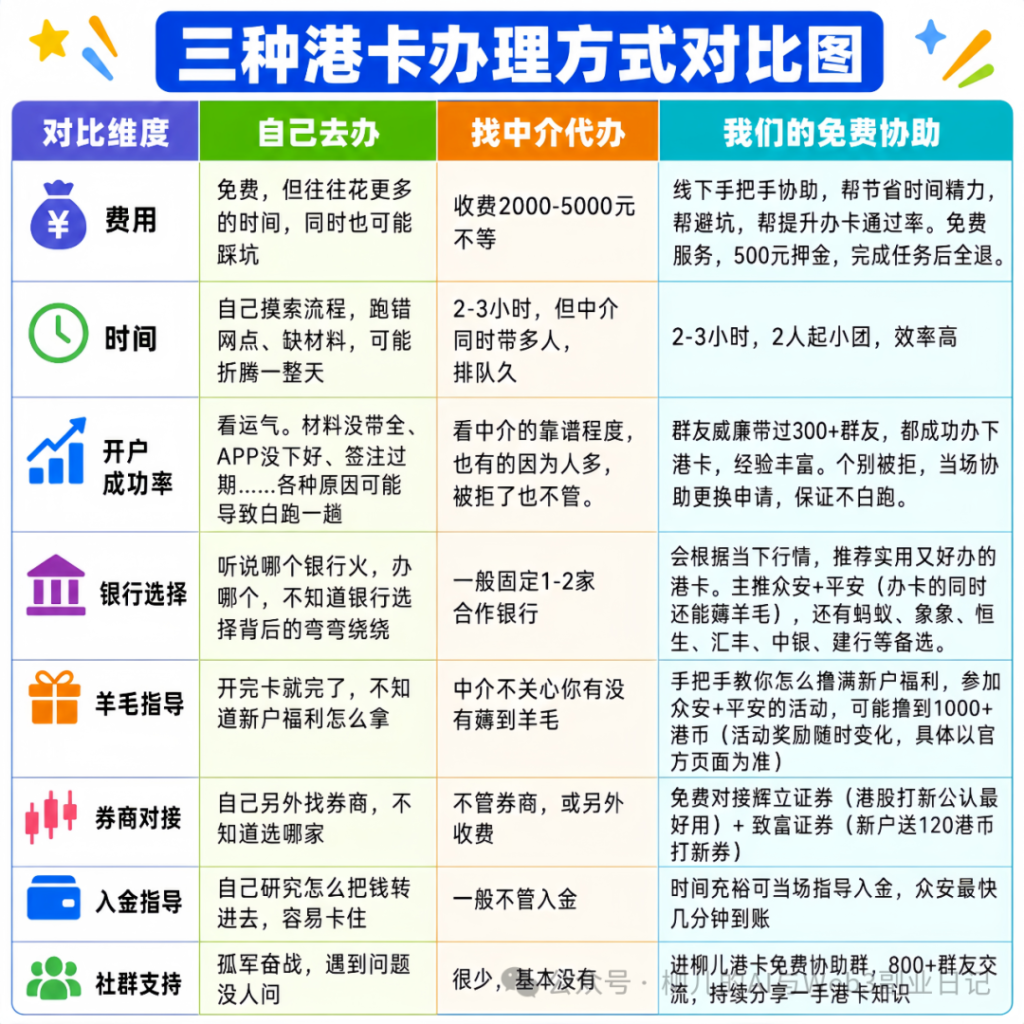
如果你也考虑办一张港卡,欢迎加入我们的港卡免费协助群哦!
